7年連続 全米No.1投資家に選ばれたチャールズ・ミズラヒ

【7月に10%急落】 過去の失敗からわかる“成長する企業の見極め方”
ここ数カ月の株式市場では、
最も勢いよく上昇している銘柄ほど
評価される状況が続いていました。
AI関連の主力株は大きく上昇し、
モメンタム戦略には新たな資金が流入。
投資家は、直近まで上がっていた銘柄を、
ますます自信を持って追いかけるようになりました。
こうした投資手法が、
しばらく機能することがたびたびあります。
株価が上がれば、さらに買い手が集まり、
それによって株価がもう一段上昇するからです。
しかし、株価が上昇していることと、
企業の事業が成長していることは同じではありません。
市場をけん引する銘柄に変化が生まれ始めた今、
この違いはますます重要になっています。
7月には、クオリティ株*を対象とする
代表的なETFの運用成績が、
S&P500モメンタム指数を上回りました。
*事業の質が高く、安定して利益やキャッシュを生み出せる企業の株
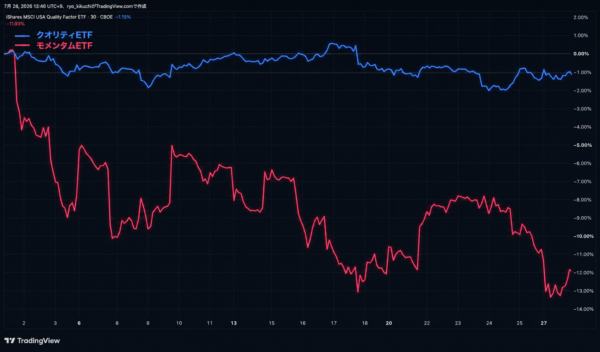
※出所:TradingView(2026年7月1日〜2026年7月28日時点の株価騰落率)
6月まではモメンタム株が市場を
けん引していましたが、
その後クオリティ株が優位に立ち始めたのです。
この変化が起きる前、
市場ではモメンタム株が
異例ともいえるほど強い状況が続いていました。
ところが、6月の高値を境に流れが変わり、
モメンタム株は急落します。
S&P500モメンタム指数は、
この反落局面で10%以上下落しました。
もちろん、
すべてのモメンタム株が今後上昇しなくなる、
という意味ではありません。
市場が、いつの時代にも変わらない
一つの原則を思い出し始めたということです。
長い目で見れば、注目を集めている株価よりも、
優れた事業を持つ企業の方が重要になります。
投資規律が揺らぐとき
ファンドマネージャーのテリー・スミス氏は、
非常にシンプルな投資戦略によって評価を築いてきました。
・優れた企業を買うこと。
・割高な価格では買わないこと。
・そして、長期的な成長に時間を与えることです。
スミス氏が運用する
「ファンドスミス・エクイティ・ファンド」は、
✔️収益力が高く
✔️財務基盤が強く
✔️持続的な競争優位性を持つ
そういった企業を中心に投資してきました。
しかし、市場平均を下回る運用成績が数年続いたことで、
スミス氏には大きな圧力がかかっていたとみられます。
同ファンドは2026年上半期に2.9%下落しました。
一方、MSCIワールド指数*は、
英ポンド換算で11.2%上昇しています。
*米国、日本、英国、フランスなどの先進国に上場する大型株・中型株で構成されており、世界の株式市場が全体として上がっているのか、下がっているのかを見る基準として使われます。
こうした状況のなか、
スミス氏は通常よりも
はるかに多くの銘柄を入れ替えました。
売買した銘柄の規模は、
ポートフォリオ全体の50%以上に相当します。
忍耐強い長期投資で知られてきたスミス氏にとって、
これは大きな方針転換でした。
スミス氏は、モメンタム株の勢いが
過去30年で最も強い水準に達していたと説明しています。
さらに、その状況は
ITバブルの起きる直前の
1999年末よりも極端だったと述べました。
ファンドマネージャーは、
個人投資家であれば避けられる問題を抱えています。
数四半期にわたって運用成績が振るわなければ、
顧客がファンドを解約してしまう可能性があるからです。
そのプレッシャーによって、
本来であれば避けるべきタイミングで、
人気銘柄を追いかけてしまうことがあります。
テクノロジー・バブルの時代には、
ジュリアン・ロバートソン氏が率いていた
タイガー・マネジメントも似たような経験をしました。
同社は、投機的なインターネット株が上昇を続けるなかで、
厳しい運用を強いられます。
その後の2000年3月、ロバートソン氏はファンドを閉鎖しました。
それは、結果的にテクノロジー・バブルが
歴史的なピークを迎えた時期と重なっています。
同氏が長期的に抱いていた懸念は、
間違っていませんでした。
しかし、その考えが正しいと市場に証明されるまで、
運用を続けることができなかったのです。
ここで伝えたいのは、
スミス氏がロバートソン氏と同じ失敗をした、
ということではありません。
市場は投資家に利益をもたらす前に、
“その投資規律が本物かどうかを試すことがある”という点です。
「クオリティ」という言葉だけでは不十分
クオリティ投資は、
一見すると単純に思えるかもしれません。
ですが重要なのは
何をもって「クオリティが高い」と判断するかです。
優れた企業は、
投下した資本に対して
高い利益を生み出すだけでなく
・安定したキャッシュを生み出し
・利益率を維持し
・過度な負債を抱えず、
・長期的に需要が続く市場で事業を行っています。
さらに優れた企業には、
競合他社が簡単にはまねできない強みがあります。
たとえば、
✔️信頼されるブランド
✔️価値あるネットワーク
✔️知的財産、事業規模
✔️顧客が他社へ乗り換えにくい仕組みなどです。
ただし、優れた企業であるというだけで、
必ずしも優れた投資先になるとは限りません。
どれほど素晴らしい企業にも、
妥当な価格があります。
優れた企業だからといって、
どれほど高い価格でも買ってよいわけではありません。
割高な価格で購入すれば、
不必要なリスクを抱えることになります。
だからこそ、『アルファ・インベスター』では、
企業の質と価格の妥当性を組み合わせて判断しています。
直近で株価が上昇しているから買うのではありません。
実際に価値を生み出している企業の一部を、
株主として保有するのです。
私たちの「4つのアルファ」による分析は、
まず長期的な需要を支える
強力な追い風を見極めることから始まります。
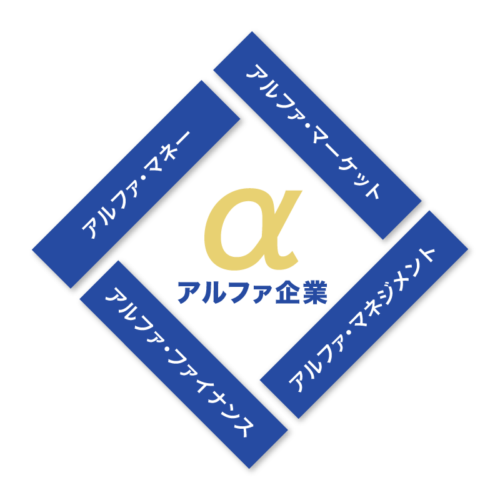
次に、優れた経営陣がいるかを確認します。
特に企業が生み出した資金を、
どの事業に、どのように配分してきたのかを重視しています。
また、厳しい事業環境にも耐えられるよう、
強固な財務基盤を持つ企業を選びます。
そして最後に、将来的に十分なリターンを
期待できる価格であることを求めます。
市場の流行が変わっても冷静な判断を保てるのは、
この投資プロセスがあるからです。
優れた企業は成長を続ける
米国は今も、世界で最も企業が生まれ、
成長しやすい環境を備えた国です。
1 米国の資本市場は、大胆なアイデアに資金を供給し、
事業を着実に成長させた企業を評価します。
2 大学は優秀な人材を育て、
その人材は成長産業へと素早く移っていきます。
3 法制度は、所有権や契約、知的財産を保護しています。
4 そして何より、米国には、
事業をつくる人々に大きな目標を持つことを促す文化があります。
こうした環境から、テクノロジー、ヘルスケア、
金融、製造業、エネルギーなど、
幅広い分野で優れた企業が生まれ続けています。
もちろん、こうした企業の株価が、
毎月一貫して上昇するわけではありません。
企業の長期的な価値とは関係のない理由で、
株価が下落することもあります。
しかし、
その値動きに対して準備のできている投資家にとっては
好機になる場合があります。
ウォーレン・バフェット氏は、
優れた企業を長期間保有することで、
バークシャー・ハサウェイを成長させてきました。
コカ・コーラは、
長期保有によって企業の成長を享受した代表的な投資先です。
その後のアップルは、ブランドへの強い支持、
継続的なイノベーション、豊富なキャッシュ創出力が、
主に大きな価値をもたらすことを示しました。
アメリカン・エキスプレスもまた、
信頼されるブランド、忠実な顧客、価格決定力を持つ企業が、
数十年にわたって富を生み出せることを証明しています。
バークシャーの成功は、市場の流れがいつ変わるのかを、
毎回正確に予測した結果ではありません。
企業の事業内容を理解し、
妥当な価格で購入し、辛抱強く保有してきた結果です。
だからこそ、クオリティ投資は、
何度でも市場の中心に戻ってくるでしょう。
時には、モメンタム株が数四半期にわたって、
ニュースや運用成績の上位を占めることはあるでしょう。
しかし、長期的な資産の成長を決めるのは、
企業の利益、キャッシュ創出力、そして競争優位性です。
私たちの仕事は、
昨日まで最も上昇していた銘柄を追いかけることではありません。
市場がその価値を十分に評価する前に、
米国の優れた企業を見つけ出すことです。
その後は、時間を味方につけることで、
米国企業の成長が投資成果を支えてくれるでしょう。