7年連続 全米No.1投資家に選ばれたチャールズ・ミズラヒ

【AI株急落】 今見るべき 「AIの勝者」と「敗者」の違い
ここ1ヶ月の株式市場は、
私たちに厳しい教訓を突きつけました。
「株価が上昇し続けることはない」
ということです。
特に、市場が力強い上昇を見せた後なら
尚更でしょう。
7月29日(水)、
主要指数は約2%下落し、
ナスダック100指数も調整局面に入りました。
出所:トウシル
特に打撃が大きかったのは、AI関連銘柄。
・エヌビディア (Nasdaq: NVDA)
・マイクロン・テクノロジー (Nasdaq: MU)
・バーティブ・ホールディングス (NYSE: VRT)
市場を牽引してきたハイテク企業に
激しい売り圧力がかかったのです。
こうした急激な下落は、
みなさまを不安にさせるかもしれません。
しかし、表面下で起きた出来事を理解すれば、
決して不可解な現象ではないとお分かりいただけるでしょう。
なぜAI株の急落が起きたのか
AIは現在、市場で最も力強い投資テーマと
なっています。
各企業はデータセンターや先端半導体、
メモリ、計算インフラへ巨額の投資を惜しみません。
つまり、投資家が
「AIが産業全体を変革する」と
見抜いたことは正しかったのです。
問題は、あまりにも多くのファンドが、
同時に同じ銘柄へ集中投資してしまった点にあります。
そして彼らが一斉に売却しようとしたことで、
その資金集中は危険な状態へと変貌しました。
全員が一度に売却しようとした時、レバレッジの存在が、
単なる売りを*流動性危機へと拡大させてしまうのです。
*個人、組織、市場が資金不足に直面し、当面の金融債務を履行することが困難になる金融状況を意味します。
多くのファンドは借入金を利用して
投資額を膨らませていました。
これは価格上昇時に利益を増幅させますが、
相場が逆転した際には損失を著しく拡大させます。
実際、最近のAI関連での損失を受け、
ヘッジファンドへ融資を行う銀行の中には、
担保として追加の現金や証券の提出を要求した企業も
あったと報じられています。
しかし、このように*追証(マージンコール)が
相次いだこと自体が、
AIの将来に影響することはないのです。
*担保として預けている保証金(委託保証金)が足りなくなり、追加で入金が必要になった状態のこと
なぜなら、追証とは、
自動的なリスク管理機能に過ぎないからです。
保有銘柄の評価額が下落すると、
銀行は追加の担保を要求します。
そして追加担保を用意できないファンドは、
ファンドマネージャーの意思とは無関係に
保有銘柄の売却を余儀なくされます。
そうした強制的な売却がさらに株価を押し下げ、
さらなる追証と売りの連鎖を引き起こしてしまうのです。
そして表面下では、
もう一つの力が働いていました。
AIに対する世間の期待値が、
極限にまで跳ね上がっていたのです。
単に「好決算」であるだけでは、
投資家たちは満足しませんでした。
・並外れた業績
・上方修正された見通し
・巨額投資
これらが魅力的なリターンを生むという
証明まで求められたのです。
そのため、ほんのわずかな失望でさえ、
株価を急落させる要因になり得ました。
投資家が完璧な結果を期待すると、
このような事態が起こります。
事業自体が堅調であっても、
期待が成果を追い越してしまえば、
株価は下落してしまうことがあるのです。
さらに、資金の集中度の高さも、
この値動きをより大きく感じさせる原因です。
現在、超大型企業が主要指数の大部分を
占めるようになっています。
つまり、主要なハイテク企業が揃って下落すると、
市場全体が実際以上に弱気に見えてしまうものです。
だからといって、全ての企業の価値が
突然損なわれたわけではありません。
単に、多く保有されていた銘柄が、
急速なリスク削減の過程で売られただけ
に過ぎないのです。
長期投資家にとって、
この違いを把握しておくことは極めて重要と言えます。
見極めるべき2つの違い
市場は毎秒の「感情」を測定し、
企業は数年から数十年かけて「価値」を創出します。
私たちは、このシンプルな違いを重視しています。
ヘッジファンドが買っているからという理由で
株式を買うことはありません。
そして彼らが売ったという理由だけで
手放すこともいたしません。
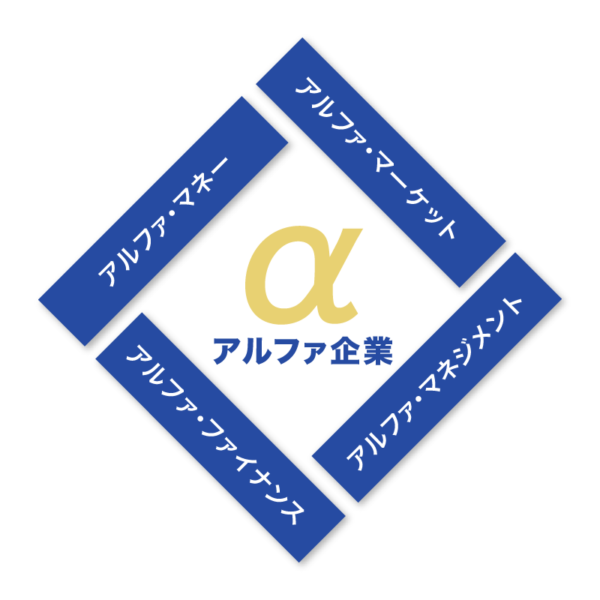
私たちの「4アルファアプローチ」は、
✔︎力強い追い風
✔︎優れた経営陣
✔︎健全な財務
✔︎魅力的な株価
を探求します。
AIは今なお、米国の経済における
最も強力な追い風の一つです。
米国の企業は、この変革を支える半導体やソフトウェア、
ネットワーク、冷却システム、データセンターを構築しています。
しかし、設備投資が
毎四半期スムーズに進むわけではありません。
資金を浪費する企業もあれば、
過剰な約束を果たせずに終わる企業もあるでしょう。
だからこそ、「正しい銘柄の選択」が不可欠となるのです。
私たちが求めるのは、
技術革新を収益とキャッシュフローへ、
確実に還元できる企業です。
米国は歴史上、
数え切れないほどの株価調整を経験してきました。
登場する銘柄が変わっても、
そのパターンは驚くほど一貫しています。
✔️投資家が熱狂して株価が急上昇し、
レバレッジが膨らみ
✔️予期せぬ出来事が売りを呼び、
確信は恐怖へと変わる
のです。
しかしその間も、
経営者は事業に情熱を注ぎ続け、
エンジニアはより優れた製品を開発し続けるでしょう。
企業は投資や雇用、生産を続け、
難題を解決し続けているのです。
これこそが、現在進行形である
「米国の繁栄」の姿にほかなりません。
インフレ、戦争、景気後退、政治的不安、市場の暴落を乗り越え、
この繁栄は脈々と続いてきました。
一時の売りによって、
この巨大なエンジンが止まることはありません。
急激な下落は痛みを伴いますが、
イノベーションが突如として消失したわけではないのです。
これらは単なる市場のメカニズムであり、
企業の恒久的な価値の変化ではないのです。
だからこそ、私たちは忍耐強くあり続けるのです。
全ての保有銘柄がすぐに上昇する必要はありません。
長い歳月をかけて、
価値を複利で高めてくれれば十分なのです。
ウォール街はこれからもノイズを生み出し続けるでしょう。
そして米国の繁栄は、これからも資産を生み出し続けます。
その二つの違いを正しく見極めることこそが、
私たちの使命なのです。